

- Esse é um dos aspectos centrais de artigo do professor da FGV Direito SP Leonel Cesarino Pessôa
- Texto resgata formulações de Siemens e Adams sobre introdução do imposto nos países desenvolvidos
A alegação de que um tributo sobre consumo como o IVA (Imposto sobre Valor Agregado) “discrimina” o setor de serviços, entre outros motivos por não gerar créditos sobre folha de pagamento, decorre de uma compreensão equivocada sobre como funciona esse sistema de tributação —e também sobre o conceito econômico de valor adicionado.
Esse é um dos aspectos centrais de um trabalho do professor da FGV Direito SP Leonel Cesarino Pessôa: “O IVA e o setor de serviços: um século de resistência e interpretações equivocadas“, publicado pela revista de direito tributário europeia Intertax.
A resistência a uma tributação isonômica entre serviços e mercadorias ressurgiu nas discussões da reforma tributária brasileira. Por aqui, o resultado do debate no Congresso foi a opção por deixar a maioria dos prestadores em regimes de tributação favorecida (Simples Nacional), com isenção sobre as vendas (MEI e nanoempreendedor) ou com alíquotas reduzidas (profissionais liberais, regimes específicos etc.).
Houve ainda a tentativa de se criar um crédito sobre o valor da folha de pagamento. Pessôa afirma que esse é um argumento que no Brasil ganhou também o apoio de alguns acadêmicos e advogados. “Até alunos do programa de mestrado, que são graduados em Direito, têm dez anos de formados, estão vindo com esse argumento descabido”, afirma Pessôa em entrevista ao blog.
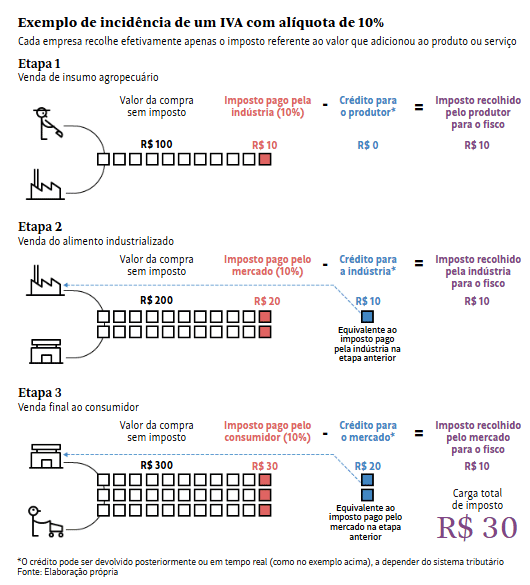
O IVA é um imposto sobre o consumo, e não sobre a atividade produtiva. A geração de créditos está vinculada a tributos pagos em etapas anteriores da cadeia produtiva. Os salários fazem parte do valor adicionado no conceito das Contas Nacionais e não sofrem tributação por IVA em etapa anterior. Portanto, não há o que ser creditado.
Pessôa afirma também que um eventual aumento da carga sobre alguns prestadores de serviços em relação à situação atual não decorre de uma penalização do IVA. Mas do fato de que “essas atividades haviam sido injustamente favorecidas” nos regimes cumulativos e fragmentados anteriores, tanto na Europa como no Brasil.
O trabalho reconstitui o surgimento do IVA a partir das formulações iniciais nas obras de Wilhelm von Siemens (Alemanha) e Thomas Adams (EUA). Ambos buscavam uma forma de tributar o faturamento líquido, em vez do faturamento bruto que era a base dos impostos sobre consumo existentes.
Outro pilar do IVA foram os estudos sobre mensuração do PIB (Produto Interno Bruto) e o conceito de valor agregado —com destaque para o trabalho de Carl Shoup. Pela contabilidade nacional, o valor adicionado por uma empresa pode ser calculado de duas formas idênticas: (vendas – insumos de terceiros) ou (salários + juros + aluguéis + lucro).
O valor que uma empresa adiciona à economia é a soma da remuneração dos fatores de produção (trabalho e capital) empregados por ela. Exigir crédito sobre folha de pagamento é o equivalente matemático a exigir que o lucro também seja excluído do valor adicionado.
Pessôa afirma que a crítica do setor de serviços alcançou proporções bem maiores no Brasil, em comparação com as observadas nos países europeus no século 20. A hipótese do autor —ele destaca que se trata de hipótese a ser desenvolvida— é a de que a intensidade reflete uma oposição profundamente arraigada na sociedade aos padrões mais elementares de igualdade. “Haverá um deslocamento da carga tributária, que vai incidir mais sobre os mais ricos”, afirma.