

- Regra vale a partir desta quinta-feira (1º) para a maioria dos serviços sujeitos ao ISS e para outros três documentos fiscais
- Em 2026, os novos tributos estão em fase de teste, e a ausência das informações na nota não impede sua autorização
A obrigação de emitir NFS-e (Nota Fiscal de Serviços Eletrônica) com as informações referentes aos novos tributos sobre bens e serviços (IBS/CBS) começa a valer nesta quinta-feira (1º) para a maioria dos prestadores sujeitos ao ISS (Imposto sobre Serviços). A data faz parte do cronograma de implantação da reforma tributária.
A regra estava prevista inicialmente para 3 de agosto, mas foi adiada para permitir a adaptação dos contribuintes e dos sistemas emissores.
A mudança nos documentos não afeta, neste momento, as pequenas empresas do Simples Nacional, somente companhias dos regimes do lucro presumido e real, em geral, aquelas que faturam acima de R$ 4,8 milhões por ano.
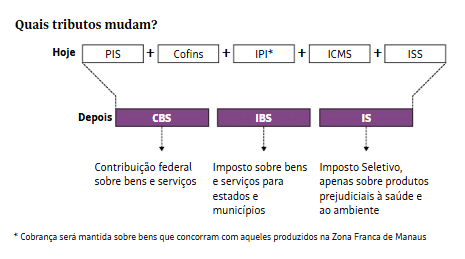
Neste momento, não há cobrança dos novos tributos, mas as notas fiscais dessas companhias precisam informar qual seria o valor a ser recolhido de CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços), considerando uma alíquota somada de 1%.
A exigência de outubro alcança os serviços sujeitos ao ISS previstos na lista da Lei Complementar 116 que não estejam entre as atividades que receberam prazo específico.
Ficam para 1º de dezembro, por exemplo, os serviços de plataformas digitais e aqueles relacionados a software, processamento de dados e data centers. Também ficaram para dezembro o transporte municipal, as operações com determinados bens imateriais, as locações de bens móveis e imóveis e as receitas de condomínios.
Também começam a valer nesta quinta os destaques para outros três documentos: NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica), DIR (Declaração de Importação de Remessa) e a 1ª Fase da DeRE (Declaração de Regimes Específicos).
Apesar da obrigatoriedade, a falta das informações não fará com que a NFS-e seja automaticamente rejeitada neste período de implantação.
A orientação do CGNFS-e (Comitê Gestor da NFS-e) e da Receita Federal estabelece que, até 31 de dezembro de 2026, a ausência ou omissão dos dados de IBS e CBS não impedirá a autorização da nota pelo sistema nacional. Isso não elimina, porém, a obrigação de adequação: a falta das informações caracteriza desconformidade e pode sujeitar o contribuinte às medidas previstas na regulamentação.
A adaptação ocorre em um cenário em que Receita Federal e Comitê Gestor do IBS instituíram um programa de conformidade. A iniciativa prevê monitoramento das informações fiscais e comunicação aos contribuintes sobre eventuais omissões, inconsistências ou divergências.
Empresas que apresentarem problemas poderão permanecer no programa desde que demonstrem evolução na emissão correta dos documentos, atendam às comunicações recebidas, corrijam as inconsistências até 31 de dezembro e mantenham profissional de contabilidade responsável pela conformidade fiscal.
O calendário da reforma prevê novas etapas nos próximos meses. Confira o que já está sendo exigido e o que ainda será:
CRONOGRAMA
3 de agosto
- NF-e (modelo 55) – Nota Fiscal Eletrônica
- NFC-e (modelo 65) – Nota Fiscal de Consumidor Eletrônica
- CT-e (modelo 57) – Conhecimento de Transporte Eletrônico
- CT-e OS (modelo 67) – Transporte de Outros Serviços
- BP-e (modelo 63) – Bilhete de Passagem Eletrônico (exceto transportes aéreos, urbanos, semiurbanos e metropolitanos, que ficou para dezembro)
- MDF-e (modelo 58) – Manifesto Eletrônico de Documentos Fiscais
- GTV-e (modelo 64) – Guia de Transporte de Valores Eletrônica
- NF3-e (modelo 66) – Nota Fiscal de Energia Elétrica
- DC-e (modelo 99) – Declaração de Conteúdo Eletrônica
- NFS-e Via – Nota Fiscal de Serviço eletrônica de Exploração de Via
1º de outubro
- NFS-e, exceto serviços específicos – Nota Fiscal de Serviços Eletrônica
- NFCom – Nota Fiscal Fatura de Serviços de Comunicação Eletrônica
- DIR – Declaração de Importação de Remessa
- DeRE 1ª Fase – Declaração de Regimes Específicos (Eventos de Tabela dos Contribuintes)