

A incidência do imposto foca em bens e serviços prejudiciais à vida e ao ecossistema.
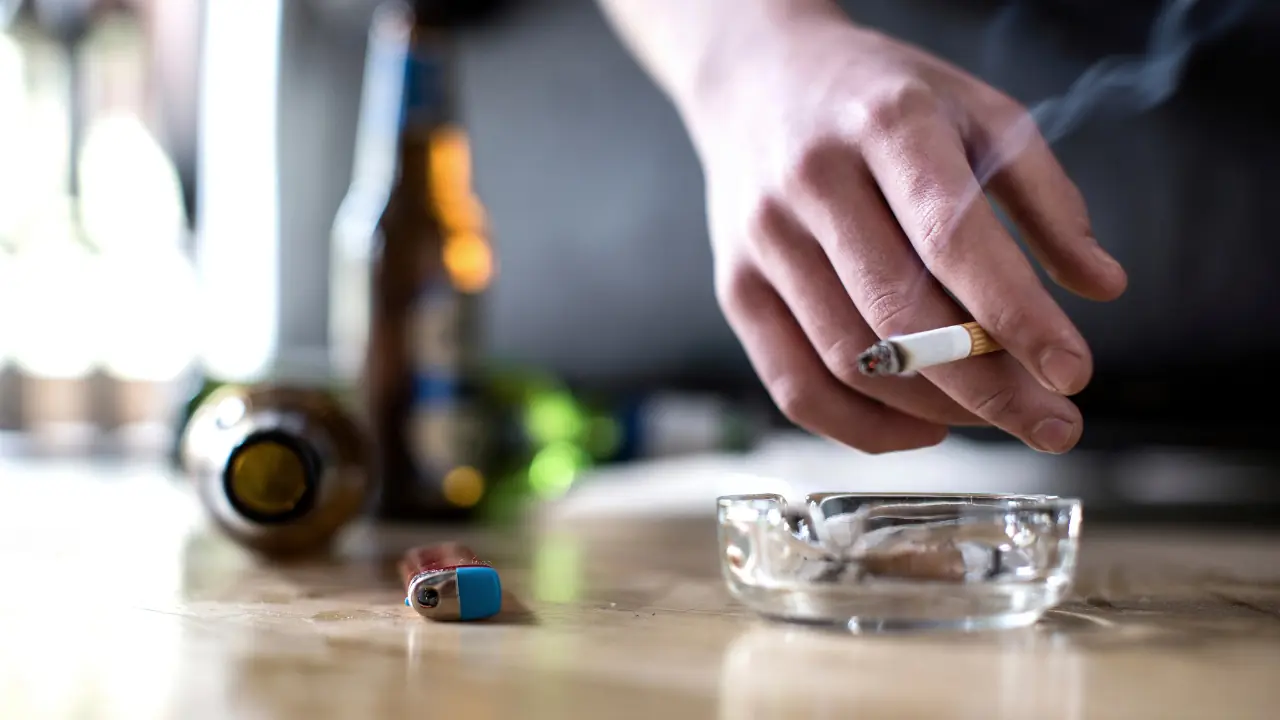
Apelidado popularmente de “imposto do pecado”, o Imposto Seletivo (IS) foi criado pela Reforma Tributária (Emenda Constitucional 132/2023) com uma função essencialmente extrafiscal: encarecer a cadeia de bens e serviços que geram externalidades negativas, desestimulando o seu consumo.
Diferente do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), que seguem o modelo de Imposto sobre Valor Agregado (IVA) não cumulativo, o IS possui natureza monofásica ou de incidência única na fonte, sendo cobrado apenas na produção, extração ou importação do item.
Embora a regra geral impeça a incidência em cascata, suas alíquotas específicas — estimadas para vigorar a partir de 2027 — continuam em fase de calibração no Congresso Nacional para definir o peso final sobre a tabela de preços do mercado.
Em quais produtos vão incidir o Imposto Seletivo?
As alíquotas do IS serão definidas pelo Poder Executivo, respeitando os limites estabelecidos em lei. Confira os principais produtos:
- Veículos automotores: A tributação considerará eficiência energética, reciclabilidade e emissão de poluentes. Veículos para taxistas e pessoas com deficiência terão alíquota zero.
- Embarcações e aeronaves: Tributos com base em critérios ambientais.
- Cigarros e derivados do tabaco: Haverá um escalonamento de alíquotas entre 2029 e 2033, acompanhando a redução progressiva do ICMS.
- Bebidas alcoólicas: O imposto será proporcional ao teor alcoólico de cada bebida.
- Bebidas açucaradas: A tributação seguirá regras específicas a se definir.
- Bens minerais (exceto exportação): A alíquota máxima será de 2,5%.
O que ficou de fora da lista?
- Armas e munições: Embora constassem nas propostas iniciais, houve exclusão da incidência do Imposto Seletivo durante a tramitação da regulamentação no Congresso.
- Exportações: O Imposto Seletivo não incide sobre produtos voltados ao mercado externo.
- Cesta Básica Nacional: Itens essenciais à alimentação não sofrerão incidência do IS.
Quando o Imposto Seletivo entra em vigor?
A aplicação do Imposto Seletivo sobre a produção, comercialização e importação dos produtos listados. Exportações serão isentas, com exceção de bens minerais, energia elétrica e telecomunicações.
A transição para o novo sistema tributário será gradual. Em 2026, a CBS e o IBS começam a fase de testes, sem recolhimento efetivo. Empresas precisarão incluir os novos tributos na nota fiscal apenas para simulação.
A partir de 2027, a mudança começa a valer e o antigo sistema tributário entrará em extinção progressivamente até 2033. A cada cinco anos, o Congresso avaliará a necessidade de ajustes na reforma.
Com isso, o Imposto Seletivo promete impactar diversos setores e produtos, exigindo atenção redobrada das empresas e consumidores sobre os custos adicionais gerados pela nova tributação.
Via Jornal contábil